El costo de esperar
* Por Juan Manuel Gomez Margeri
Imaginá que en enero de este año alguien tenía diez mil dólares. Los guardó. No los gastó, no los dilapidó, no los perdió en ninguna mala decisión. Simplemente los puso en un lugar seguro y esperó a que el panorama se aclarara.
Hoy, diez meses después, esa persona sigue teniendo diez mil dólares.
Y ahí está el problema.
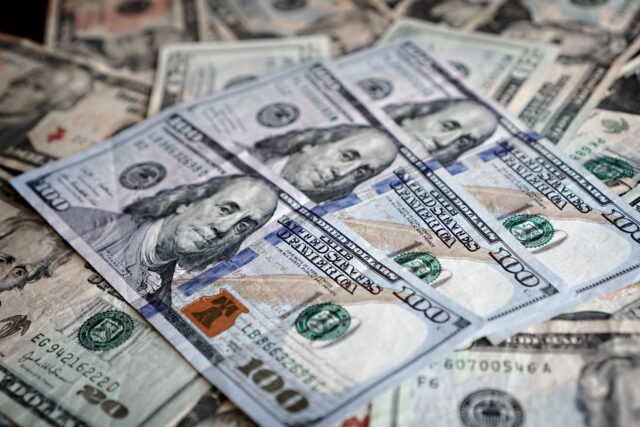
Guardar plata no es neutral. Parece serlo, porque el número no cambia. Pero en finanzas, el tiempo tiene precio. Cuando un activo rinde —un bono, un fondo, una letra—, ese rendimiento compensa algo: el hecho de que prestaste tu capital, asumiste algún riesgo mínimo y resignaste liquidez inmediata. Si no lo haces, perdés esa compensación. Y esa pérdida es real, aunque no aparezca en ningún estado de cuenta.
Un fondo de inversión en dólares de bajo riesgo rindió, a lo largo de este año, alrededor de un seis o siete por ciento anual. En diez meses, eso representa entre quinientos y seiscientos dólares sobre diez mil. No es una fortuna. Pero tampoco es cero.
Y cero es exactamente lo que generó el billete guardado en casa.
—
En pesos, el cálculo es más dramático. La inflación acumulada en lo que va del año, aunque en baja sostenida, sigue erosionando el poder de compra de los billetes que no se mueven. Quien tuvo pesos quietos en una caja de ahorro tradicional perdió frente a cualquier instrumento que haya ajustado por tasa o por inflación.
El mercado de capitales argentino tuvo, en 2026, opciones accesibles para cualquier ahorrista: fondos comunes en pesos con rendimientos por encima de inflación, letras del Tesoro, bonos atados a CER. No hacía falta ser especialista. Hacía falta dar un paso.
—
El error más común que veo no es el de alguien que invirtió mal. Es el de alguien que no invirtió porque esperó el momento ideal.
Ese momento no llega. O si llega, nadie lo reconoce en tiempo real. El que esperó que se estabilizara el dólar para moverse esperó todo el primer semestre. El que esperó que bajara la inflación esperó un poco más. El que quería entender mejor el mercado antes de hacer algo sigue esperando.
Mientras tanto, el tiempo pasó. Y el tiempo, en finanzas, es el único recurso que no se recupera.
—
No estoy diciendo que haya que asumir riesgos que uno no entiende. Estoy diciendo lo contrario: que existen opciones simples, accesibles y de bajo riesgo que cualquier persona puede usar para que su dinero trabaje, aunque sea un poco, mientras espera el momento en que se sienta listo para más.
El billete guardado no es plata segura. Es plata que eligió no crecer.
—
* Fundador de Consultora Blick, asesoría financiera e inversiones con sede en San Martín de los Andes.